CHEXX Suomi-opas
CHEXX-verotus Suomessa: Curaçao, ETA ja kryptopelaaminen
CHEXX toimii Curaçaon lisenssillä OGL/2024/1332/0669, joten suomalaisen pelaajan ei pidä käsitellä palvelua ETA-alueella lisensoituna rahapelisivustona. Verohallinnon nykyisen ohjeen mukaan EU- ja ETA-alueen ulkopuolella järjestetyistä rahapeleistä saadut voitot ovat Suomessa lähtökohtaisesti veronalaista ansiotuloa. CHEXXissä on lisäksi toinen verotuksen kannalta olennainen kerros: kryptovarojen käyttäminen panokseen katsotaan Suomessa kryptovarojen veronalaiseksi luovutukseksi käyvällä arvolla. Jos ETA-alueen ulkopuoliselta rahapelisivustolta saatu voitto maksetaan uutena kryptovarana, Verohallinto käsittelee voittoa ansiotulona sen käyvän arvon perusteella vallintaan saantihetkellä. Käytännössä CHEXX-verotus ei siis ole vain kysymys siitä, onko pelivoitto veronalainen, vaan myös siitä, mitä omille kryptovaroille tapahtuu verotuksessa niitä käytettäessä.
Miksi CHEXXin Curaçao-lisenssi on verotuksessa olennainen?
Rahapelivoiton verokohtelussa pelkkä kasinon nimi tai se, että sivusto palvelee suomalaisia, ei ratkaise asiaa. Verohallinnon kannanoton mukaan internetissä järjestetyn rahapelin kohdalla olennaista on muun muassa se, missä arpajaisten toimeenpanijan kotipaikka on ja minkä alueen viranomainen on myöntänyt vaadittavan lisenssin tai toimiluvan. TVL 85 §:n verovapaussäännös koskee Suomessa tai Euroopan talousalueeseen kuuluvassa valtiossa sen lainsäädännön mukaisesti toimeenpantuja arpajaisia.
CHEXXin lisenssijurisdiktio on Curaçao. Tarkempi operaattori- ja lisenssitausta on käsitelty sivulla CHEXX-lisenssi ja luotettavuus. Verotuksen kannalta keskeinen johtopäätös on rajatumpi: Curaçao ei kuulu ETA-alueeseen, joten CHEXX-voittoihin ei voi soveltaa ETA-rahapelien verovapautta vain sillä perusteella, että kyse on verkossa toimivasta kasinosta. Verohallinnon kannanotto sanoo, että EU- ja ETA-alueen ulkopuolella järjestetyistä vedonlyönti-, veikkaus- ja raha-automaattipeleistä saadut voitot ovat pääsääntöisesti saajansa veronalaista tuloa.
Tämä sivu ei tee henkilökohtaista veroratkaisua eikä yleistä laillisuuslausumaa CHEXXistä Suomessa. Tarkoitus on yhdistää kaksi asiaa: CHEXXin lisenssi on Curaçaolla ja Suomen verohallinnon ohjeistus erottaa ETA-alueella sekä ETA-alueen ulkopuolella toimeenpannut rahapelit toisistaan.
Kaksi verotapahtumaa: krypton käyttö ja rahapelivoitto
CHEXX on crypto-first-palvelu. Siksi suomalaiselle käyttäjälle olennaisin käytännön lisäarvo syntyy siitä, että sama pelikerta voi sisältää kaksi eri verotuksen näkökulmaa. Ensimmäinen liittyy jo olemassa olevan kryptovaran käyttämiseen. Verohallinnon 18.12.2025 annetussa kryptovarojen verotusohjeessa kryptovaroja pidetään verotuksessa omaisuutena eikä virallisena valuuttana. Kun kryptovaraa käytetään rahapelaamiseen, esimerkiksi sillä maksetaan panos, tapahtuma katsotaan kryptovaran veronalaiseksi luovutukseksi käyvällä arvolla.
Toinen taso liittyy itse rahapelistä saatuun tuloon. Sama Verohallinnon ohje käsittelee tilanteen, jossa henkilö saa ETA-alueen ulkopuoliselta rahapelisivustolta voiton kautta uusia kryptovaroja. Ohjeen mukaan tällainen voitto on veronalaista ansiotuloa käyvän arvon perusteella silloin, kun kryptovara saadaan vallintaan. Voittona saadun kryptovaran käypä arvo toimii samalla sen hankintamenona myöhempää luovutusvoittoverotusta varten.
Tämän vuoksi pelkkä kasinon talletus- ja kotiutushistoria ei välttämättä kuvaa koko verotettavaa tapahtumaketjua. Kryptovaralla on oma hankintahistoriansa, sen käyttäminen voi realisoida luovutuksen ja rahapelistä saatu uusi krypto voi muodostaa erillisen tulon. Käytännön maksupuoli, verkot ja käytettävät assetit on erotettu omalle CHEXX-kryptovaluutat -sivulle, jotta verotussivulla voidaan keskittyä nimenomaan veroperiaatteeseen.
Mitä ”käypä arvo” tarkoittaa tässä kokonaisuudessa?
Verohallinnon kryptovaraohje käyttää käypää arvoa sekä krypton luovutuksessa että uutena kryptona saadun tulon arvostamisessa. Käytännössä tämä tarkoittaa sitä, että tapahtumien ajankohta ja euromääräinen arvo pitää pystyä yhdistämään toisiinsa. Sivulla ei anneta yhtä valmista laskukaavaa kaikkiin CHEXX-tilanteisiin, koska verokohtelu riippuu tapahtumaketjusta, pelimuodosta ja siitä, mitä omaisuutta käyttäjä on luovuttanut tai saanut.
Hyödyllinen tapa ajatella asiaa on pitää kaksi kirjanpidollista näkymää rinnakkain. Ensimmäinen seuraa kryptovaraa: milloin asset hankittiin, mikä sen hankintameno oli ja milloin sitä käytettiin. Toinen seuraa rahapeliä: milloin panos asetettiin, milloin mahdollinen voitto syntyi ja milloin voitto tuli käyttäjän vallintaan. Nämä näkymät eivät ole toistensa vaihtoehtoja, vaan ne vastaavat eri verokysymyksiin.
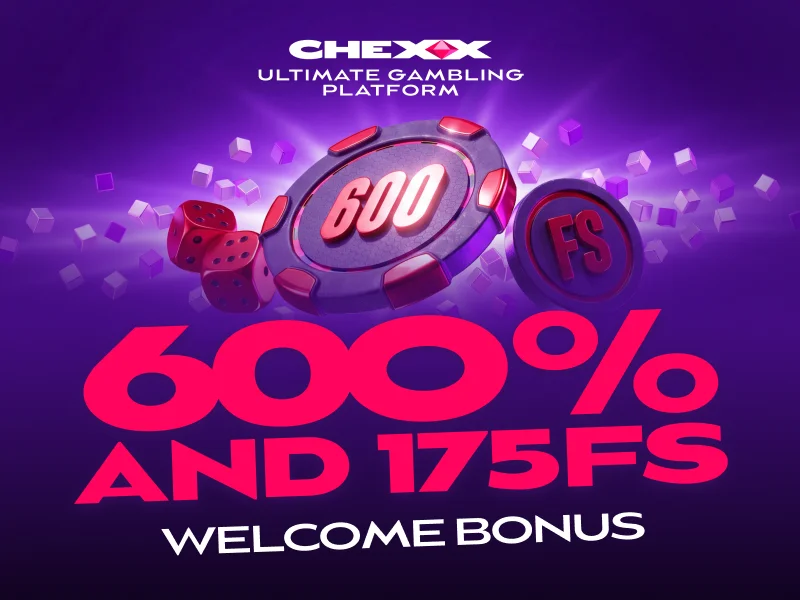
CHEXX-kotiutus-prosessia arvioitaessa on siksi hyvä erottaa tekninen nosto verotuksellisesta tapahtumahetkestä. Verotuksessa merkityksellinen ajankohta ei kaikissa tilanteissa ole sama kuin hetki, jolloin kryptovara siirretään myöhemmin ulkoiseen lompakkoon tai vaihdetaan euroiksi. Verohallinnon ohjeen sanamuoto painottaa omaisuuden luovutusta ja tulon vallintaan saamista, joten tapahtumalokin säilyttäminen on käytännöllisempi lähtökohta kuin pelkän loppusaldon seuraaminen.
Miksi ”voitin enemmän kuin hävisin” ei yksin ratkaise veroa?
ETA-alueen ulkopuolisten rahapelien verotuksessa tulojen ja menojen kohdistaminen on oma kysymyksensä. Verohallinnon kannanotto erottaa vedonlyönnin ja veikkauksen sekä sattumaan perustuvat raha-automaattipelit toisistaan ja käsittelee menojen vähennyskelpoisuutta tapahtumakohtaisesti. Siksi vuoden lopun yksinkertainen nettotulos ei ole turvallinen oletus siitä, mikä määrä on verotettavaa tuloa.
Tämä korostuu crypto-casinossa, jossa myös käytetyn kryptovaran arvonmuutos voi olla erillinen luovutusvoitto- tai luovutustappiolaskennan kysymys. Jos käyttäjä tarkastelee vain sitä, paljonko kryptoa jäi lompakkoon pelijakson jälkeen, hän voi sivuuttaa tapahtumia, joita Verohallinnon ohje käsittelee erillisinä. Tästä syystä verotukseen liittyvä dokumentointi kannattaa rakentaa tapahtumatasolle eikä vain talletusten ja nostojen kokonaismäärien varaan.
Sivu ei kuitenkaan lukitse yksittäisen pelaajan vähennyksiä tai nettolaskentaa. Juuri näihin yksityiskohtiin on tullut tuoretta oikeuskäytäntöä, ja täsmällinen soveltaminen kuuluu verovelvollisen oman tilanteen arviointiin.
KHO 13.8.2026 ratkaisu 2055: mitä tästä voidaan sanoa nyt?
Verohallinnon KVL 39/2025 -sivu merkitsee ennakkoratkaisun kohdalle tiedon, että Korkeimman hallinto-oikeuden 13.8.2026 antama ratkaisu 2055 muutti sitä osittain. Tämä on tärkeä merkki tiedon nopeasta muuttumisesta, koska aiemman KVL-ratkaisun kaikkia laskentapäätelmiä ei pidä kopioida muuttumattomina vuoden 2026 verotusoppaaseen.
Verohallinnon sivu vahvistaa muutoksen olemassaolon, mutta tässä oppaassa ei lukita koko muuttunutta laskentamekaniikkaa ilman suoraa ratkaisukohtaista varmennusta. Siksi tämä sivu ei väitä esimerkiksi yhtä universaalia panosten vähennysmallia kaikille nettikasinotapahtumille. Se käyttää vain niitä perusperiaatteita, jotka Verohallinnon nykyiset ohjeet edelleen ilmaisevat suoraan.
Tämä on tarkoituksellinen rajaus, ei yleinen epävarmuus CHEXXistä. Lisenssijurisdiktio, ETA-erottelu ja kryptovaran käyttäminen rahapelaamiseen ovat lähteistettyjä asioita. Avoimeksi jätetään ainoastaan se tarkka laskentakohta, jonka oikeuskäytäntö on juuri muuttanut ja jonka soveltaminen voi riippua tapauksesta.
Mitä tietoja suomalaisen kannattaa säilyttää?
Verohallinnon ohjeistus tekee tapahtumien todentamisesta käytännössä tärkeää. CHEXXin käyttäjän kannalta hyödyllinen aineisto voi sisältää talletus- ja kotiutustapahtumat, lompakkosiirrot, assetin ja verkon, tapahtuma-ajat, pelitilin historiatiedot sekä käytetyn kryptovaran euromääräisen arvon määrittämiseen tarvittavat tiedot. Tarkoitus ei ole rakentaa omaa verosääntöä, vaan säilyttää riittävä tapahtumaketju myöhempää ilmoittamista tai selvityspyyntöä varten.
Erityisesti kryptossa pelkkä blockchain-osoite ei aina kerro tapahtuman tarkoitusta. Sama osoite voi sisältää talletuksia, kotiutuksia ja muita siirtoja. Siksi teknisen transaktion rinnalle on hyödyllistä säilyttää tieto siitä, mikä tapahtuma CHEXX-tilillä vastasi siirtoa. Myös käytetty arvostuslähde kannattaa dokumentoida johdonmukaisesti, jos euromääräinen käypä arvo täytyy myöhemmin osoittaa.
Jos tapahtumia on paljon, verovelvollisen kannattaa tarkistaa ajantasainen menettely suoraan Verohallinnolta tai veroasiantuntijalta. Tämä sivu antaa rakenteen siihen, mitä kysymyksiä pitää tunnistaa, mutta ei ratkaise yksittäisen henkilön veroilmoitusta.

Dokumentoinnin tavoite on myös erottaa toisistaan rahapelipalvelun oma saldo ja verotuksessa käytettävä euromääräinen arvo. Kryptomäärä voi pysyä samana samalla kun sen euromääräinen arvo muuttuu. Siksi tapahtuman päivämäärä, kellonaika ja käytetty arvostuslähde ovat hyödyllisiä tietoja, jos samaa tapahtumaa pitää myöhemmin selittää. Jos CHEXXin historiasta voi ladata tai kopioida tapahtumatietoja, ne kannattaa säilyttää alkuperäisessä muodossa yhdessä lompakon transaktiotietojen kanssa. Näin myöhempi selvitys ei perustu muistiin tai jälkikäteen tehtyyn arvioon.
Kolme yleistä väärää oikotietä CHEXX-verotuksessa
”Kasino hyväksyy suomalaisia, joten voitot ovat verovapaita.”
Saatavuus ja verotus ovat eri asioita. Verotuksessa merkityksellinen ETA-kytkentä ei synny siitä, että rekisteröinti on Suomesta mahdollista.
”Krypto ei ole euroja, joten panoksesta ei synny verotapahtumaa.”
Verohallinto käsittelee kryptovaroja omaisuutena ja niiden käyttämistä rahapelaamiseen veronalaisena luovutuksena käyvällä arvolla.
”Vero ratkaistaan vain vuoden lopun kasinosaldosta.”
Verohallinnon ohjeistus tarkastelee tuloja, menoja ja kryptoluovutuksia tapahtumien kautta. Yksi loppusaldo ei kuvaa automaattisesti kaikkia verotuksessa olennaisia vaiheita.
Milloin asia kannattaa tarkistaa uudelleen?
Verotus on tämän sivuston korkean tiedon vanhenemisriskin aihe. Ensimmäinen tarkistuskohta on ennen veroilmoituksen tekemistä, koska Verohallinto voi päivittää ohjeitaan ja KHO:n ratkaisu 2055 on tuore. Toinen on silloin, jos CHEXXin operaattori tai lisenssijurisdiktio muuttuu, koska internetrahapelien ETA-arvio kytkeytyy juuri toimeenpanijan ja lisenssin sijaintiin. Kolmas on silloin, jos käyttäjän oma tapahtumaketju poikkeaa yksinkertaisesta talletus-panos-voitto-kotiutusmallista.
Ajantasainen ensisijainen lähde krypton osalta on Verohallinnon Kryptovarojen verotus -ohje. ETA-alueen ulkopuolisten rahapelitulojen yleisperiaatteet löytyvät Verohallinnon rahapelituloja koskevasta kannanotosta. KVL 39/2025 -sivulla on lisäksi tieto KHO:n 13.8.2026 tekemästä osittaisesta muutoksesta.
Verotus ei synny vasta kotiutushetkellä kaikissa tilanteissa
Yksi helposti syntyvä virhe on ajatella, että verotuksessa huomioidaan vain se hetki, jolloin varat nostetaan CHEXXistä ulkoiseen lompakkoon. Verohallinnon eri ohjeissa tapahtumahetki määräytyy sen mukaan, mistä tulosta tai omaisuuden luovutuksesta puhutaan. Kryptovaran käyttäminen panokseen on jo itsessään kryptovaran luovutus, kun taas rahapelituloa arvioidaan oman tuloverosäännöstönsä kautta. Myöhempi kotiutus voi olla teknisesti tärkeä rahansiirto, mutta se ei automaattisesti ole ainoa verotuksessa merkityksellinen kohta.
Tämän eron ymmärtäminen auttaa lukemaan myös CHEXXin tapahtumahistoriaa oikein. Talletus kertoo, mitä varoja siirrettiin palveluun. Panostapahtuma kertoo, milloin kryptovaraa käytettiin rahapelaamiseen. Voitto kertoo, mitä uutta arvoa käyttäjä sai. Kotiutus kertoo, milloin varat siirrettiin pois pelitililtä. Nämä vaiheet voivat näyttää käyttäjän näkökulmasta yhdeltä pelikerralta, mutta verotuksen dokumentoinnissa niillä on eri tehtävät.
Myös krypton kurssimuutos voi tehdä ajankohdasta tärkeän. Jos sama määrä kryptoa on hankittu aiemmin eri euromääräisellä arvolla ja käytetään myöhemmin panokseen, luovutuksen verotuksellinen tarkastelu ei perustu vain tokenien lukumäärään. Tästä syystä tämän sivun esimerkit välttelevät keinotekoisia euro- tai prosenttilaskelmia. Oikea laskenta edellyttää käyttäjän omia hankinta- ja tapahtumatietoja.
Miten CHEXXin verotus eroaa tavallisesta ”verovapaa kasino” -hausta?
Suomalaisissa kasinonhaussa sana verovapaa viittaa usein ETA-alueeseen. CHEXX-tapauksessa tämä oikotie ei toimi, koska lisenssijurisdiktio on Curaçao. Sivun hyödyllinen kysymys ei siksi ole, löytyykö markkinointitekstistä sana tax-free, vaan täyttyvätkö Suomen TVL 85 §:n verovapauden edellytykset. Verohallinnon ohjeessa internetrahapelien arvioinnissa katsotaan toimeenpanijan kotipaikkaa ja lisenssin myöntänyttä aluetta.
Crypto-first-rakenne tekee CHEXXistä vielä tavallista selkeämmän esimerkin siitä, miksi rahapelivoitto ja maksuvälineen verotus pitää erottaa. Eurotalletuksessa ei synny kryptovaran luovutusta, mutta kryptolla maksettu panos kuuluu Verohallinnon kryptovaraohjeen mukaan luovutustapahtumiin. Jos taas voitto maksetaan kryptona, tulon arvostus ja myöhemmän krypton hankintameno kytkeytyvät toisiinsa. Siksi CHEXX-verotus on käytännössä kahden järjestelmän kohtaamispiste: rahapelitulojen verotus ja kryptovarojen verotus.
Tämä ei tarkoita, että jokaisen tapahtuman lopputulos olisi automaattisesti sama kaikille käyttäjille. Pelimuoto, tapahtumaketju ja käytettävissä olevat vähennykset voivat vaikuttaa yksittäiseen laskelmaan. Siksi sivu pysyy viranomaisohjeiden periaatteissa ja jättää henkilökohtaisen soveltamisen veroilmoituksen tai asiantuntija-arvion yhteyteen.
Yhteenveto suomalaiselle CHEXX-käyttäjälle
CHEXXin verotuksessa tärkein lähtökohta on, ettei Curaçaon lisenssi ole ETA-lisenssi. Verohallinnon mukaan EU- ja ETA-alueen ulkopuolella järjestettyjen rahapelien voitot ovat Suomessa lähtökohtaisesti veronalaista ansiotuloa. Crypto-first-malli lisää erillisen verokerroksen, koska kryptovaralla maksettu panos on Verohallinnon ohjeessa kryptovaran luovutus. Jos voitto saadaan uutena kryptovarana, sen käypä arvo voi samalla muodostaa veronalaisen ansiotulon ja uuden kryptovaran hankintamenon.
Ratkaiseva käytännön neuvo ei ole arvailla yhtä nettosummaa, vaan säilyttää tapahtumatiedot ja tarkistaa ilmoitusmenettely ajantasaisesta viranomaisohjeesta. KHO:n 13.8.2026 ratkaisu on muuttanut KVL 39/2025 -ratkaisua osittain, joten tällä sivulla ei lukita muuttunutta laskentamekaniikkaa ilman suoraa ratkaisukohtaista varmennusta. Kokonaiskuva CHEXXistä löytyy CHEXX-arvostelu-sivulta.
Koko kuva löytyy CHEXX-arvostelustamme suomalaiselle pelaajalle.
Lisenssin tausta: luotettavuussivu.
 Hot Hot FruitHabanero
 StarburstNetEnt
 Sevens HighRoyal Slot Gaming (RSG)
 ReactoonzPlay'n GO
 Wild FudgeBetixon
 Trickstar SpinsYggdrasil Gaming
 Romance VFugaso
 The Boom SquadGenesis Gaming
 Lollipop Drop MultiMaxBulletproof Games
 Wild PharaohSwintt
 Beef Up the Bonus Power ComboHigh Limit Studio
 Strength of HerculesHacksaw Gaming
 Love Gems Hold and Win1spin4win
 The Book of AmaterasuMascot Gaming
 VIP American BlackjackVIP
 Vegas Strip BlackjackClassic
 Ultimate Blackjack with RachaelLive-style
 Classic BlackjackClassic
 Quantum Blackjack PlusMultiplier
 American BlackjackClassic
 Single Deck Blackjack GoldSingle Deck
 Blackjack 21 ClassicClassic
 Blackjack Surrender OriginsSurrender
 Vegas Downtown Blackjack GoldGold Series
 Atlantic City BlackjackClassic
 Multihand BlackjackMultihand
 Premier Blackjack with Side BetsSide Bet
 European BlackjackMultihand
 Blackjack Lucky LadiesSide Bet
 Mini Roulette 3DMini
 Quantum RouletteMultiplier
 European RouletteClassic
 French RouletteNetEnt
 Who Wants to Be a Millionaire RouletteThemed
 RouletteRelax Gaming
 Dragon RouletteThemed
 American RouletteClassic
 Lucky RouletteClassic
 Monopoly Roulette TycoonThemed
 Auto RouletteSwitch Studios
 Mega Fire Blaze RouletteMultiplier
 Gold RouletteGold Series
 Immortal Romance RouletteThemed
 Multifire RouletteMultiplier
Julkaissut ”Chexx Casino” -toimitus.